
Статья подготовлена экспертом
Павел Сергеев, эксперт VK Tax Compliance. Руководитель группы Presale VK Tech


В налоговом мониторинге сроки идут параллельными потоками, и систематические просрочки становятся основанием для досрочного прекращения режима. В статье собраны основные регламентные сроки участника налогового мониторинга по заявлениям, подаче форм по системе внутреннего контроля (СВК) и ответам на требования и мотивированные мнения на 2026–2027 годы.
Павел Сергеев, эксперт VK Tax Compliance. Руководитель группы Presale VK Tech
Если последний день срока выпадает на выходной или нерабочий праздничный день, срок переносится на ближайший рабочий день (п. 7 ст. 6.1 НК РФ). В таблице приведены даты с учетом переноса
| Событие | Срок по норме | Ближайшие даты | Норма |
| Заявление о проведении налогового мониторинга | Не позднее 1 сентября года, предшествующего периоду начала налогового мониторинга | 1 сентября 2027 года (вход с 2028 года) | п. 1 ст. 105.27 НК РФ |
| Отзыв заявления | До принятия решения налоговым органом | 2 ноября 2026 года (для входа с 2027 года) | п. 3 ст. 105.27 НК РФ |
| Замечания к регламенту информационного взаимодействия | Налоговый орган сообщает о них не позднее месяца со дня получения заявления, компания отвечает в течение 10 рабочих дней | По факту сообщения | п. 3.1 ст. 105.27 НК РФ |
| Решение налогового органа о проведении налогового мониторинга или об отказе | До 1 ноября года подачи заявления, направляется компании в течение 5 рабочих дней после принятия | 2 ноября 2026 года | п. 4 и 6 ст. 105.27 НК РФ |
| Заявка на настройку защищенной сети связи для доступа налогового органа к информационным системам компании (Заявка № 1) | Не позднее месяца со дня получения решения о проведении налогового мониторинга | Конец ноября — начало декабря 2026 года (для новых участников 2027 года) | приказ ФНС России от 13.03.2023 № ЕД-7-23/163@ |
| Окончание срока налогового мониторинга за 2025 год | 1 октября года, следующего за периодом | 1 октября 2026 года | п. 5 ст. 105.26 НК РФ |
| Квартальные формы СВК (КНД 1125308–1125311) | В течение первого месяца квартала | 2 ноября 2026, 1 февраля 2027, 30 апреля 2027, 2 августа 2027, 1 ноября 2027 года | приказ ФНС России от 25.05.2021 № ЕД-7-23/518@ |
| Результаты контрольных процедур (КНД 1125312) | Не позднее 1-го числа второго месяца после квартала | 2 ноября 2026, 1 февраля 2027, первый рабочий день после 1 мая 2027, 2 августа 2027, 1 ноября 2027 года | приказ № ЕД-7-23/518@ |
| Оценка уровня СВК (КНД 1125313) и мероприятия по совершенствованию СВК (КНД 1125314) | Не позднее 1 ноября года, следующего за периодом НМ | 2 ноября 2026 года (за 2025), 1 ноября 2027 года (за 2026) | приказ № ЕД-7-23/518@ |
| Заявление об отказе от налогового мониторинга на следующий год | До 1 декабря года, за который проводится налоговый мониторинг | До 1 декабря 2026 года (отказ от налогового мониторинга за 2027 год) | п. 7 ст. 105.27 НК РФ |
| Уведомление налогового органа о невыполненных мотивированных мнениях | Не позднее 1 декабря года, следующего за периодом НМ | 1 декабря 2026 года (за 2025), 1 декабря 2027 года (за 2026) | п. 9 ст. 105.30 НК РФ |
| Запрос мотивированного мнения по сделкам | Не позднее 1 июля года, следующего за периодом | 1 июля 2027 года (сделки 2026 года) | п. 4.2 ст. 105.30 НК РФ |
| Ответ на требование о документах и пояснениях | 10 рабочих дней со дня получения требования | По каждому требованию | п. 5 ст. 105.29 НК РФ |
| Уведомление о невозможности представить документы в срок | В течение дня, следующего за днем получения требования | По каждому требованию | п. 5 ст. 105.29 НК РФ |
| Пояснения или исправления при выявленных противоречиях | 5 рабочих дней со дня получения сообщения | По каждому сообщению | п. 2 ст. 105.29 НК РФ |
| Пояснения по уведомлению об основаниях для мотивированного мнения | 15 рабочих дней со дня получения уведомления | По каждому уведомлению | п. 2.1 ст. 105.29 НК РФ |
| Согласие или разногласия по мотивированному мнению | 1 месяц со дня получения | По каждому мотивированному мнению | п. 6 ст. 105.30 НК РФ |
| Актуализированные документы правопреемника | В течение месяца после реорганизации | По факту реорганизации | п. 7 ст. 105.27 НК РФ (в ред. Федерального закона от 28.11.2025 № 425-ФЗ) |
Заявление о проведении налогового мониторинга подают не позднее 1 сентября года, предшествующего периоду мониторинга. Чтобы войти в мониторинг с 2028 года, заявление нужно подать не позднее 1 сентября 2027 года. Вместе с заявлением направляют регламент информационного взаимодействия, информацию об участниках с долей более 25%, учетную политику для целей налогообложения, внутренние документы по СВК и информацию об организации СВК.
Дальше сроки такие:
Действующим участникам не нужно каждый год подавать заявление заново. Если компания не подала до 1 декабря заявление об отказе от налогового мониторинга, ФНС России принимает решение о проведении мониторинга на следующий период. Поэтому 1 декабря 2026 года — последний день, чтобы отказаться от мониторинга за 2027 год.
Поправки, внесенные Федеральным законом от 28.11.2025 № 425-ФЗ в положения НК РФ о налоговом мониторинге, вступили в силу 1 сентября 2026 года. Изменения касаются следующих пунктов:

Подробный разбор всех поводов: сроков, несоответствий, требований.
В период налогового мониторинга ФНС России проверяет операции и отчетность компании за один календарный год. Но работать с этим годом налоговая может дольше: с 1 января по 1 октября следующего года (п. 4 и 5 ст. 105.26 НК РФ). Так, операции и отчетность за 2026 год могут находиться в рамках мониторинга с 1 января 2026 года по 1 октября 2027 года.
Запас в девять месяцев нужен, потому что годовая отчетность сдается весной следующего года: инспектору нужно время, чтобы ее проверить, задать вопросы и при необходимости составить мотивированное мнение.
Дата окончания мониторинга может сдвинуться. Допустим, в августе 2026 года компания подает уточненную декларацию за 2025 год. До конца мониторинга остается меньше трех месяцев, поэтому налоговый орган вправе продлить мониторинг до 1 января 2027 года, но не более чем на установленный законом срок. Для уточненной декларации по НДС или акцизу, в которой сумма налога заявлена к возмещению, действует свой порог: если ее подали менее чем за шесть месяцев до окончания срока, срок мониторинга могут продлить на период до полугода (п. 5 ст. 105.26 НК РФ).
«Для налоговой функции компании это значит, что с января по 1 октября идет мониторинг одновременно двух периодов. По прошлому году ФНС России еще задает вопросы и может направить мотивированное мнение, а по текущему году уже идет квартальная отчетность по СВК. Сейчас как раз такой момент: мониторинг за 2025 год заканчивается 1 октября 2026 года, а мониторинг за 2026 год продолжается»
Формы, в которых компания раскрывает информацию о системе внутреннего контроля (СВК), утверждены приказом ФНС России от 25.05.2021 № ЕД-7-23/518@. Разберем даты и формы подробнее.
| Форма | КНД | Когда подавать | Ближайшие даты |
| Риски организации, идентифицируемые в целях НМ | 1125308 | При переходе и ежеквартально: в течение первого месяца квартала, по состоянию на 1-е число квартала | 2 ноября 2026, 1 февраля 2027, 30 апреля 2027 года |
| Контрольные процедуры организации | 1125309 | При переходе и ежеквартально: в течение первого месяца квартала | 2 ноября 2026, 1 февраля 2027, 30 апреля 2027 года |
| Информация о рисках по отдельным сделкам и операциям | 1125310 | Ежеквартально: в течение первого месяца квартала | 2 ноября 2026, 1 февраля 2027, 30 апреля 2027 года |
| Матрица рисков и контрольных процедур | 1125311 | При переходе и ежеквартально: в течение первого месяца квартала | 2 ноября 2026, 1 февраля 2027, 30 апреля 2027 года |
| Результаты выполнения контрольных процедур | 1125312 | Ежеквартально: не позднее 1-го числа второго месяца после квартала | 2 ноября 2026 (за III квартал), 1 февраля 2027 года (за IV квартал) |
| Оценка уровня организации СВК | 1125313 | При переходе — вместе с заявлением до 1 сентября; ежегодно — не позднее 1 ноября года, следующего за периодом налогового мониторинга | 2 ноября 2026 года (за 2025), 1 ноября 2027 года (за 2026) |
| Мероприятия по совершенствованию СВК | 1125314 | Ежегодно: не позднее 1 ноября года, следующего за периодом налогового мониторинга | 2 ноября 2026 года (за 2025), 1 ноября 2027 года (за 2026) |
| Информация об организации СВК | 1125315 | При переходе — вместе с заявлением до 1 сентября; далее ежегодно, в январском пакете отчетности | 1 февраля 2027 года |
В 2026 году 31 октября и 1 ноября приходятся на выходные, поэтому сроки, которые выпадают на эти дни, сдвигаются на 2 ноября. К этой дате нужно сдать квартальные формы, результаты контрольных процедур за III квартал и две годовые формы за 2025 год.
Кроме форм СВК, компания передает налоговой и другие данные: регистры, первичные документы, расшифровки. Сроки их представления у каждой компании индивидуальны: они прописаны в ее регламенте информационного взаимодействия (пп. 1 п. 6 ст. 105.26 НК РФ).
В ходе мониторинга инспектор может запросить документы, информацию и пояснения. Сроки устанавливает статья 105.29 НК РФ:
Есть несколько способов передать ответ на требование инспектора: лично, через представителя или в электронной форме (п. 4 ст. 105.29 НК РФ). Основной электронный канал — витрина данных или другая информационная система компании, к которой у налогового органа есть доступ. ТКС закон тоже допускает, но это запасной вариант. Документы подписывают усиленной квалифицированной электронной подписью.

Записывайтесь на демо VK Tax Compliance — покажем, как витрина позволяет упростить и автоматизировать взаимодействие с ФНС России
Мотивированное мнение — официальная позиция налогового органа о том, правильно ли компания считает и платит налоги. Налоговый орган составляет его в двух случаях: по запросу компании, в том числе в том числе по планируемым сделкам, или по своей инициативе, если нашел признаки ошибки в расчете налога. С мотивированным мнением можно не согласиться: тогда компания направляет разногласия, и спор переходит во взаимосогласительную процедуру с ФНС России (ст. 105.31 НК РФ). Важно учитывать следующие сроки:
Одна просрочка ответа на требование не приводит к досрочному прекращению мониторинга, но нарушения копятся. Статья 105.28 НК РФ называет несколько оснований для прекращения:
Сначала налоговый орган в течение 10 рабочих дней сообщает компании о нарушениях. Если их можно исправить, у компании также есть 10 рабочих дней, чтобы всё устранить или объяснить (п. 1.1 ст. 105.28 НК РФ). Если мониторинг всё же прекратят, налоговый орган сможет назначить выездную проверку за период, в котором компания еще участвовала в мониторинге.
В календаре мониторинга удобно выделить три типа сроков.
Фиксированные даты — например, 1 сентября, 1 ноября, 1 декабря и квартальные дедлайны по СВК. Их можно внести в корпоративный календарь заранее, с учетом производственного календаря.
Плавающие сроки — например, 10 дней на ответ по требованию или месяц на ответ по мотивированному мнению. Они зависят от даты получения документа, поэтому важно автоматически фиксировать это событие и сразу рассчитывать дедлайн.
Внутренние сроки нужны, чтобы вовремя собрать информацию и согласовать ответ. Для каждого типа документа стоит заранее определить ответственных в налоговой и финансовой службах, бухгалтерии и ИТ.
«На практике больше внимания требуют именно плавающие сроки: требование может поступить в конце рабочего дня, а для подготовки ответа нужно подключить несколько подразделений. Автоматизация помогает не держать даты в голове: система фиксирует получение документа, рассчитывает срок с учетом выходных и праздников, направляет уведомления ответственным и показывает, на каком этапе находится задача»
Часть этих задач закрывают платформы для налогового мониторинга. В VK Tax Compliance можно отслеживать статус взаимодействия с ФНС России, публикацию регистров и деклараций на витрине данных. Запросы налогового органа, обращения о продлении срока и ответы на них ведутся в модуле информационного взаимодействия, а история переписки сохраняется в журналах. Производственный календарь учитывает праздники и переносы при расчете сроков, а уведомления поступают как по событиям, так и при отсутствии ожидаемого действия.
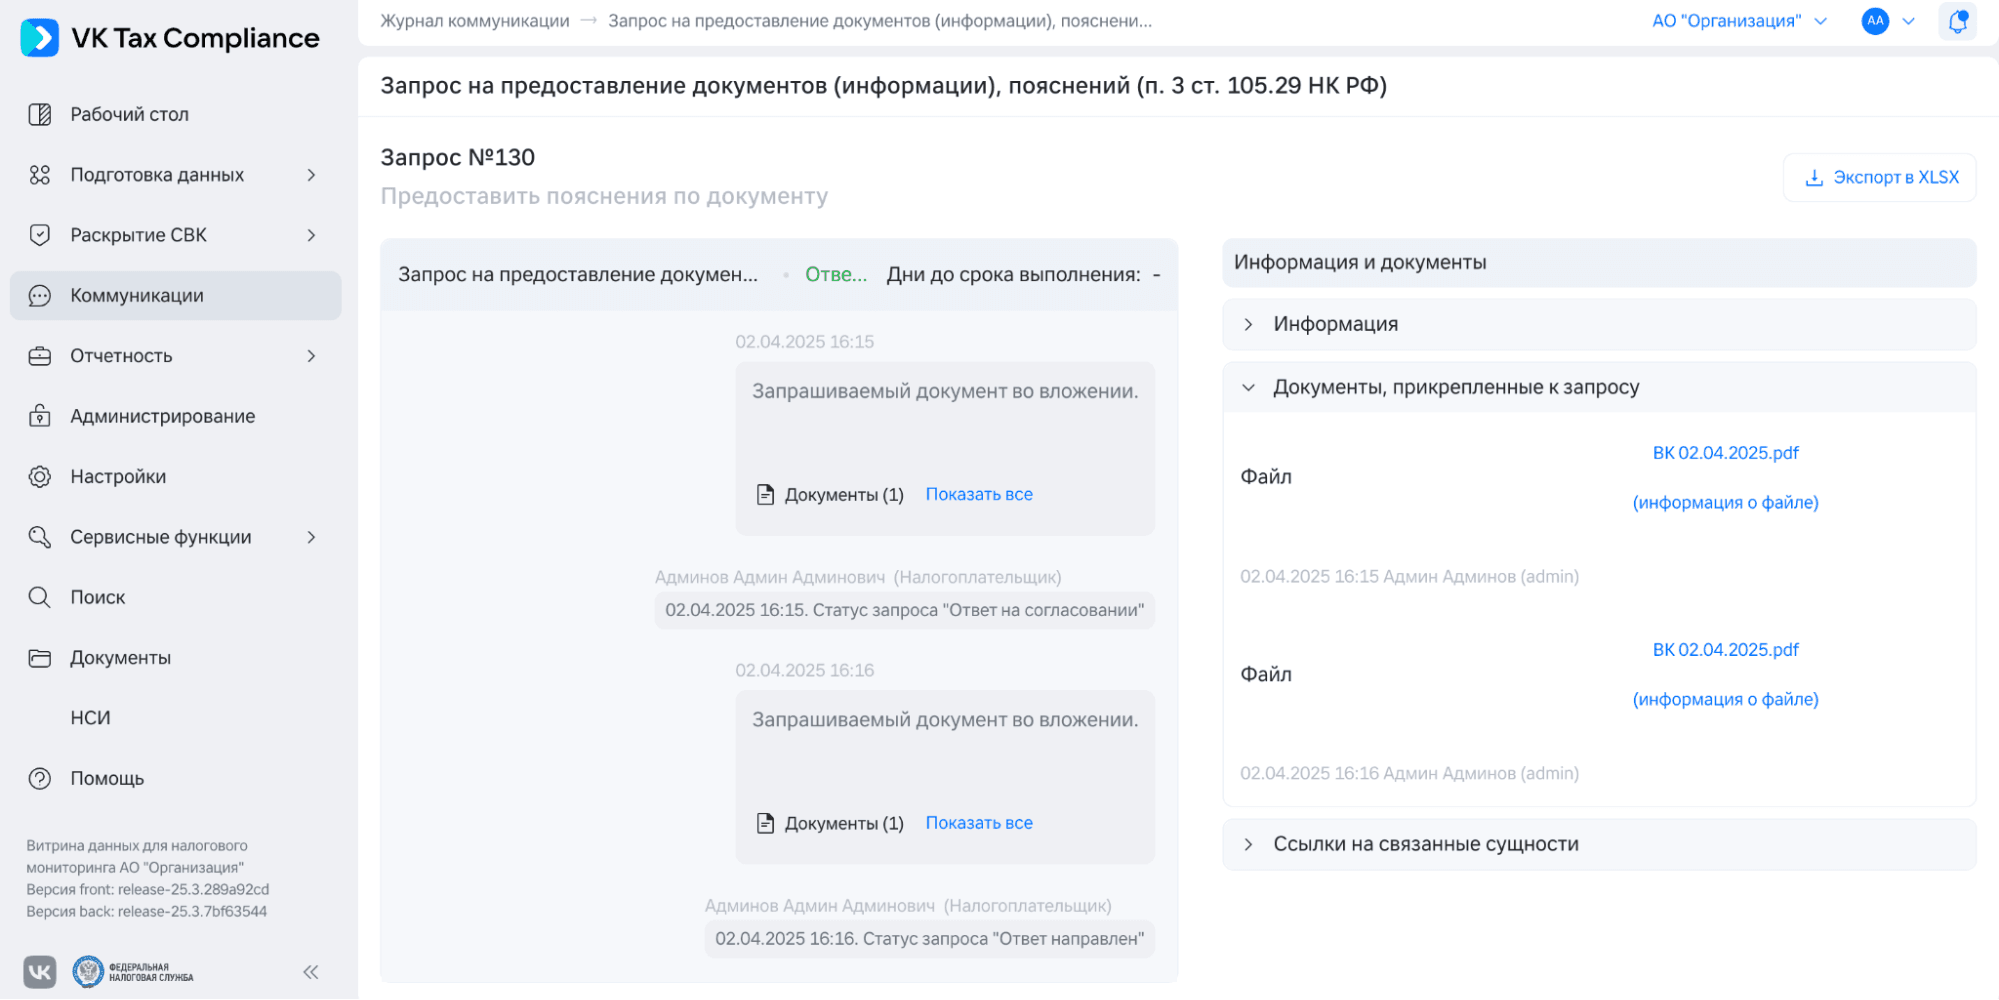
Интерфейс запроса на предоставление данных в VK Tax Compliance
Отдельный слой работы — контроли полноты и своевременности раскрытия данных. Они помогают превратить требования к витрине данных и регламентам взаимодействия в регулярные автоматические проверки. Например, можно контролировать, опубликован ли обязательный регистр или декларация, появилась ли новая версия документа в нужный срок, заполнены ли обязательные реквизиты, доступны ли связанные документы и соответствует ли состав раскрытых данных установленным правилам компании.
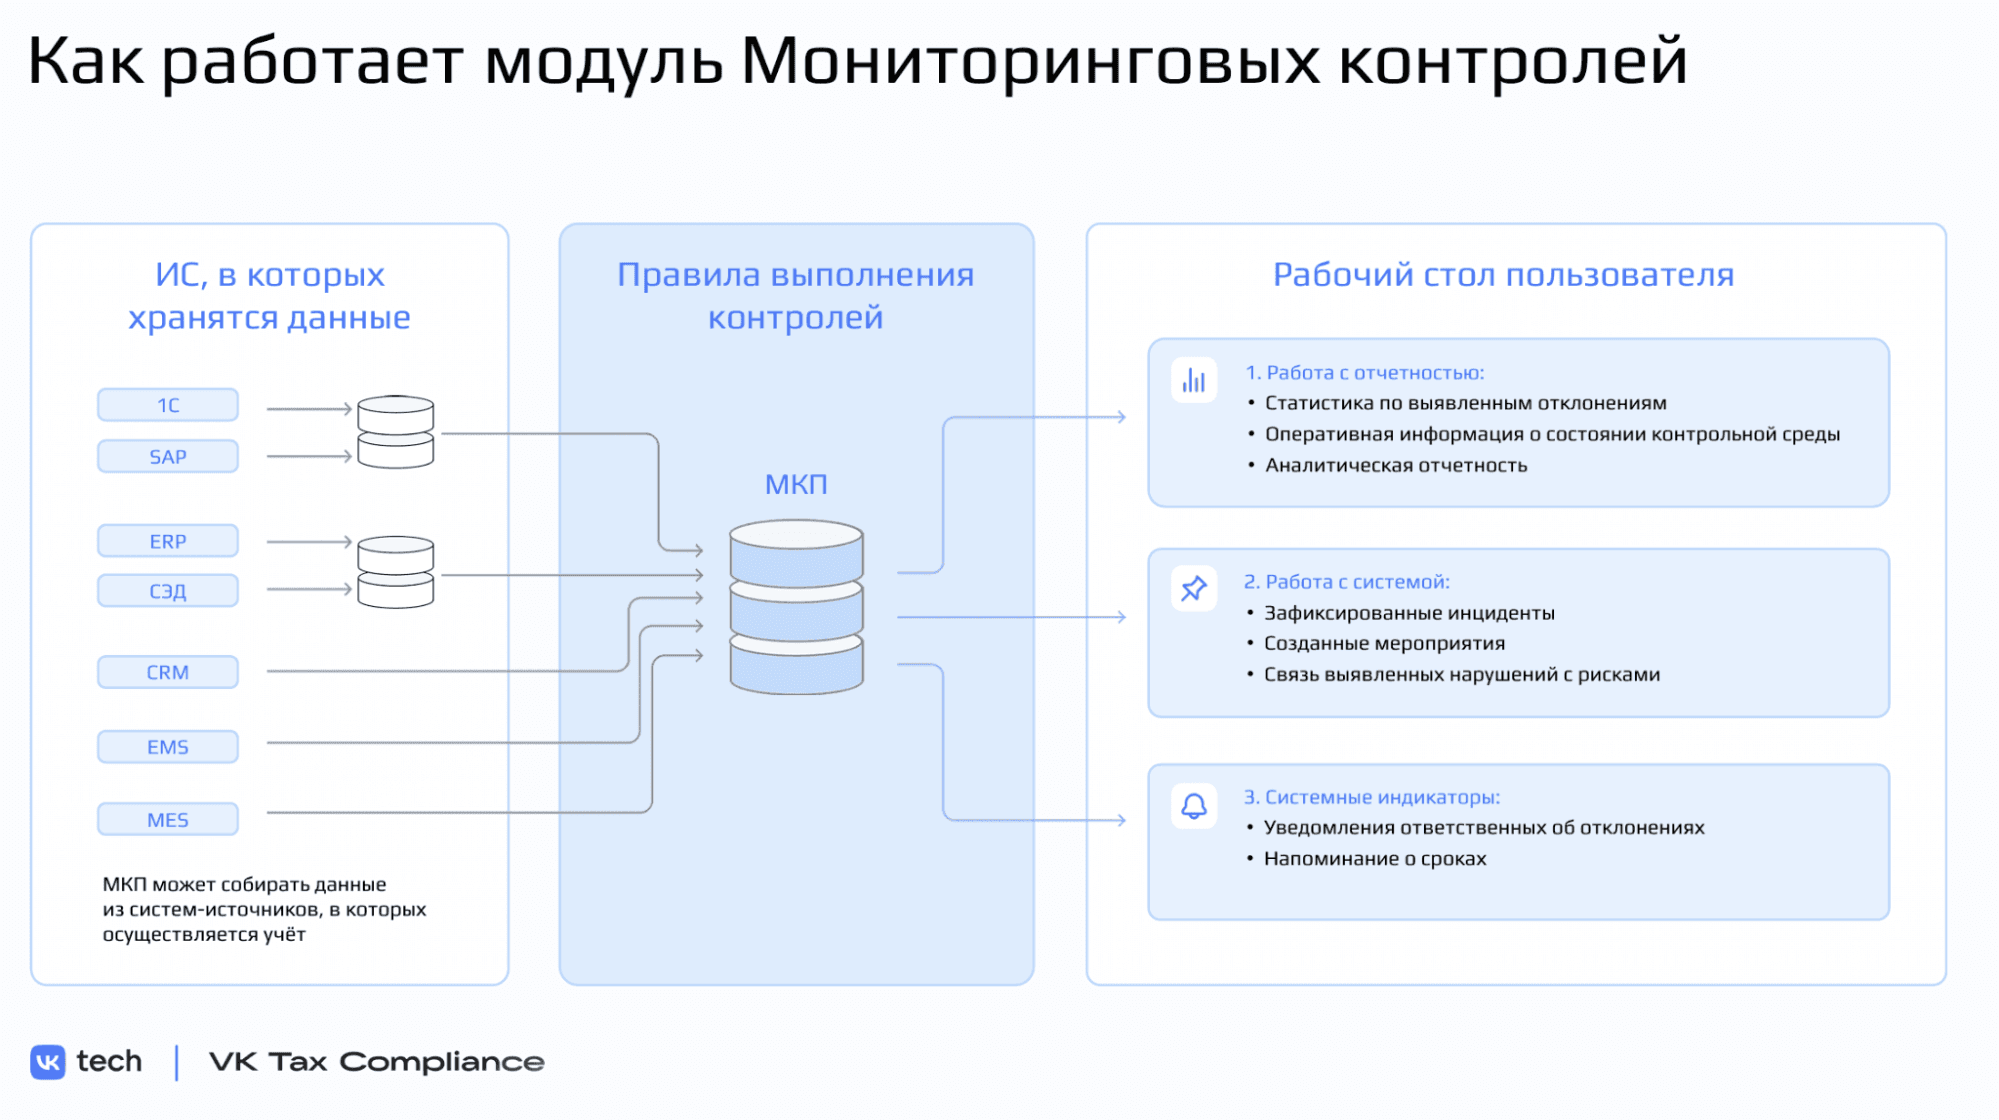
Так устроен модуль мониторингового контроля в VK Tax Compliance
Такие проверки можно настроить под конкретные процессы и состав отчетности организации. Система сопоставляет данные между собой и с другими отчетами, а при отклонениях сигнализирует ответственным. Это позволяет не просто увидеть, что документ еще не раскрыт или требует внимания, но и вовремя разобраться в причине: дождаться загрузки из учетной системы, уточнить данные у владельца процесса или подготовить пояснение.
Контроли полезны и для руководителя налоговой функции: вместо ручной сверки множества статусов можно видеть, какие документы опубликованы, где приближается срок, по каким проверкам есть отклонения и кто работает с ними.
| Дата | Что сделать |
| 1 октября 2026 года | Заканчивается срок мониторинга за 2025 год |
| 2 ноября 2026 года | Налоговые органы принимают решения по заявлениям на вход в мониторинг с 2027 года |
| 2 ноября 2026 года | Квартальные формы СВК, результаты контрольных процедур за III квартал, оценка уровня СВК и мероприятия по совершенствованию СВК за 2025 год |
| 1 декабря 2026 года | Последний день для отказа от НМ за 2027 год. Налоговый орган уведомляет о невыполненных ММ за 2025 год |
| 1 февраля 2027 года | Январский пакет СВК: квартальные формы, результаты контрольных процедур за IV квартал, информация об организации СВК |
| 30 апреля 2027 года | Квартальные формы СВК |
| Первый рабочий день после 1 мая 2027 года | Результаты контрольных процедур за I квартал (1 мая — выходной, срок переносится на 4 мая 2027 года) |
| 1 июля 2027 года | Последний день для запроса ММ по сделкам 2026 года |
| 2 августа 2027 года | Квартальные формы СВК и результаты контрольных процедур за II квартал |
| 1 сентября 2027 года | Заявление о переходе на НМ с 2028 года |
| 1 октября 2027 года | Заканчивается срок НМ за 2026 год |
| 1 ноября 2027 года | Квартальные формы СВК, результаты за III квартал, годовые формы СВК за 2026 год |
| 1 декабря 2027 года | Налоговый орган уведомляет о невыполненных ММ за 2026 год |
Добавьте статью в закладки или перешлите коллегам из налогового отдела и бухгалтерии: так проще спланировать нагрузку на год вперед. Мы будем обновлять календарь при изменении НК РФ и приказов ФНС России.
Информация актуальна на 24 сентября 2026 года.

На демо-встрече покажем, как работает раскрытие данных, подача отчетности и взаимодействие по мотивированным мнениям в VK Tax Compliance
Оставьте свои контактные данные, и наши эксперты свяжутся с вами в ближайшее время


