
Статья подготовлена экспертом
Павел Сергеев, эксперт VK Tax Compliance. Руководитель группы Presale VK Tech


Инспектор прислал требование на полтора десятка пунктов: договоры, первичные документы, расчеты и пояснения по двум сделкам. Документы лежат в трех подразделениях и в архиве дочерней компании, на ответ дается 10 рабочих дней, а решить, просить ли продление, нужно уже завтра. В статье — виды требований ФНС России и пошаговый план работы с запросами ФНС России.
Павел Сергеев, эксперт VK Tax Compliance. Руководитель группы Presale VK Tech
Порядок истребования документов при налоговом мониторинге задает статья 105.29 НК РФ. Сроки считаются в рабочих днях (п. 6 ст. 6.1 НК РФ), отсчет начинается на следующий день после получения требования. Если последний день срока выпадает на выходной, он переносится на ближайший рабочий день. Так что 10 дней на практике обычно означают две календарные недели, а 5 дней — одну, но праздники растягивают этот срок.
На практике компания получает требования двух видов.
| Вид требования | Ситуация | Что нужно сделать | Срок | Норма |
| Требование о пояснениях при противоречиях | Инспектор нашел противоречия в представленных сведениях или несоответствие данным, которые есть у налогового органа | Представить пояснения или внести исправления | 5 рабочих дней со дня получения | п. 2 ст. 105.29 НК РФ |
| Требование о представлении документов, информации, пояснений | Инспектору нужны документы или сведения, к которым у него нет доступа | Представить истребованные документы, информацию, пояснения | 10 рабочих дней со дня получения | п. 3 и 5 ст. 105.29 НК РФ |
Требование о пояснениях связано с конкретным расхождением в данных, которые компания уже передала: цифры в декларации не сходятся с регистрами или с данными контрагента. В ответ обычно направляют пояснение или исправление. Требование о представлении документов шире: инспектор просит первичку, договоры, расчеты или пояснения по операции, которую хочет проверить. Такой ответ собирается из нескольких подразделений, поэтому и срок у него больше. Документы, которые компания уже представила в налоговый орган, повторно истребовать нельзя (п. 6 ст. 105.29 НК РФ).
Процесс ответа удобно разбить на четыре шага. Для каждого нужен свой ответственный и свой внутренний срок.
В день получения требование вносят в единый реестр. Для запроса фиксируют дату получения, вид (о пояснениях или о документах), срок ответа по НК РФ, внутренний срок и ответственного. Дату получения нужно указать точно: от нее считается основной срок и срок уведомления о продлении.
Ответственный разбирает требование по пунктам и решает, кто готовит каждый документ или пояснение. Обычно это бухгалтерия, налоговый департамент, юристы, закупки и ИТ. На этом же шаге решают, успевает ли компания в срок. Сделать это нужно сразу, потому что уведомить налоговый орган о невозможности ответить в срок можно только до конца следующего дня после получения требования.
Исполнители собирают документы и пишут пояснения. Налоговый департамент сводит всё в один ответ и проверяет, что он закрывает каждый пункт требования и не противоречит уже раскрытым данным. Если в ответе есть позиция по спорному вопросу, ее согласуют с руководителем налоговой функции.
Если ответ направляют в электронной форме, его подписывают усиленной квалифицированной электронной подписью. В реестре отмечают дату отправки и сохраняют подтверждение. Требование закрывают, только когда подтверждение получено.
Так выглядит ориентировочный тайминг ответа на требование о представлении документов со сроком 10 рабочих дней.
| Рабочий день | Что происходит |
| День получения | Регистрация в реестре, назначение ответственного |
| Первый день | Разбор требования по пунктам, назначение исполнителей. Если не успеваете — уведомление в налоговый орган в этот же день |
| Второй-шестой день | Сбор документов и подготовка пояснений исполнителями |
| Седьмой-восьмой день | Сведение ответа, проверка полноты, согласование позиции |
| Девятый день | Подписание и отправка ответа |
| Десятый день | Резервный день на технические сбои и повторную отправку |
«На требование о пояснениях при противоречиях ФНС России дает пять дней. Можно действовать по тем же шагам, только успеть нужно еще быстрее: разобрать требования в первый день, подготовить документы за второй и третий день, согласовать и отправить на четвертый день. Пятый день остается резервом»
Иногда за 10 дней ответ не собрать: документов много, они в архиве или у дочерней компании. Тогда действовать нужно в соответствии с п. 5 ст. 105.29 НК РФ.
Окно для уведомления очень короткое, поэтому шаблон уведомления лучше держать готовым заранее. Также важно учитывать, что запросить перенос срока можно только при требовании предоставить документы. При выявлении несоответствия пояснения нужно дать в течение пяти рабочих дней.
«Документы можно представить лично, через представителя или в электронной форме. Электронные документы направляют через информационную систему компании, к которой у налогового органа есть доступ — витрину налогового мониторинга. Выбранный канал прописывают и закрепляют в регламенте информационного взаимодействия (РИВ) компании. Отмечу, что во многих компаниях принято отвечать тем же способом связи, каким запрос был направлен, но это, скорее, этикет, чем требование»

Записывайтесь на демо VK Tax Compliance — покажем, как витрина позволяет упростить взаимодействие с ФНС России на регулярной основе
Нет единого реестра требований. Требования приходят разным людям и живут в почте. Никто не видит, сколько их открыто и у какого запроса срок заканчивается завтра.
Не назначены ответственные по видам запросов. Если заранее не решено, кто отвечает за пояснения по НДС и кто за документы по сделкам с ценными бумагами, первые дни уходят на поиск исполнителя. А именно в эти дни нужно решить, подавать ли уведомление о продлении.
Документы не кодифицированы по СПВДОК. СПВДОК — справочник видов документов, утвержденный приказом ФНС России от 24.03.2023 № ЕД-7-23/182@. По его кодам налоговый орган истребует документы у участников налогового мониторинга через АИС «Налог-3». Если документы в учетной системе не размечены кодами справочника, их приходится искать вручную.
Регламент информационного взаимодействия не актуализирован. Форма и требования к РИВ утверждены приказом ФНС России от 11.05.2021 № ЕД-7-23/476@. Если РИВ не отражает, какие документы и в каком виде компания раскрывает, инспектор чаще запрашивает их отдельно.
Если противоречия в данных остались без пояснений или исправлений, налоговый орган может составить мотивированное мнение о правильности исчисления налога. Перед этим он уведомляет компанию о наличии оснований для мнения, и у нее есть 15 дней, чтобы представить пояснения или внести исправления (п. 2.1 ст. 105.29 НК РФ). Разногласия по мотивированному мнению разбираются по отдельной процедуре.
Если компания два раза или более не предоставила или предоставила их с опозданием, ФНС России может прекратить налоговый мониторинг в отношении компании по ст. 105.28 НК РФ. Разовая просрочка к этому не приводит, но повторяющиеся задержки становятся проблемой для всего режима. С 1 сентября 2026 года к основаниям добавилось и систематическое нарушение порядка или сроков доступа налогового органа к информационным системам компании.

Подробный разбор каждой ситуации, в которой ФНС России может прекратить налоговый мониторинг, и советы, как этого не допустить
Когда требований несколько десятков за квартал, таблица перестает быть надежным инструментом контроля. Дату получения приходится вносить вручную, напоминания зависят от внимательности ответственного, а новое требование, поступившее в конце рабочего дня или перед выходными, можно заметить с опозданием. Важно сразу регистрировать документ, фиксировать дату его получения и назначать исполнителя.
Эту задачу помогает решить автоматизированный учет требований в витрине для налогового мониторинга. Система регистрирует входящий запрос, рассчитывает контрольные даты с учетом производственного календаря, показывает этап работы по каждому требованию и направляет уведомления ответственным. Напоминания могут приходить как при поступлении нового документа, так и если ожидаемое действие — например, подготовка ответа или согласование материалов — не было выполнено вовремя.
В VK Tax Compliance для этого предусмотрен модуль информационного взаимодействия с ФНС России. Через него налоговый орган может подать запрос на представление документов или пояснений, а компания — отправить уведомление и запрос на продление срока. Для типовых действий используются шаблоны: это помогает быстрее подготовить документ и сохранить единый подход к переписке в команде.
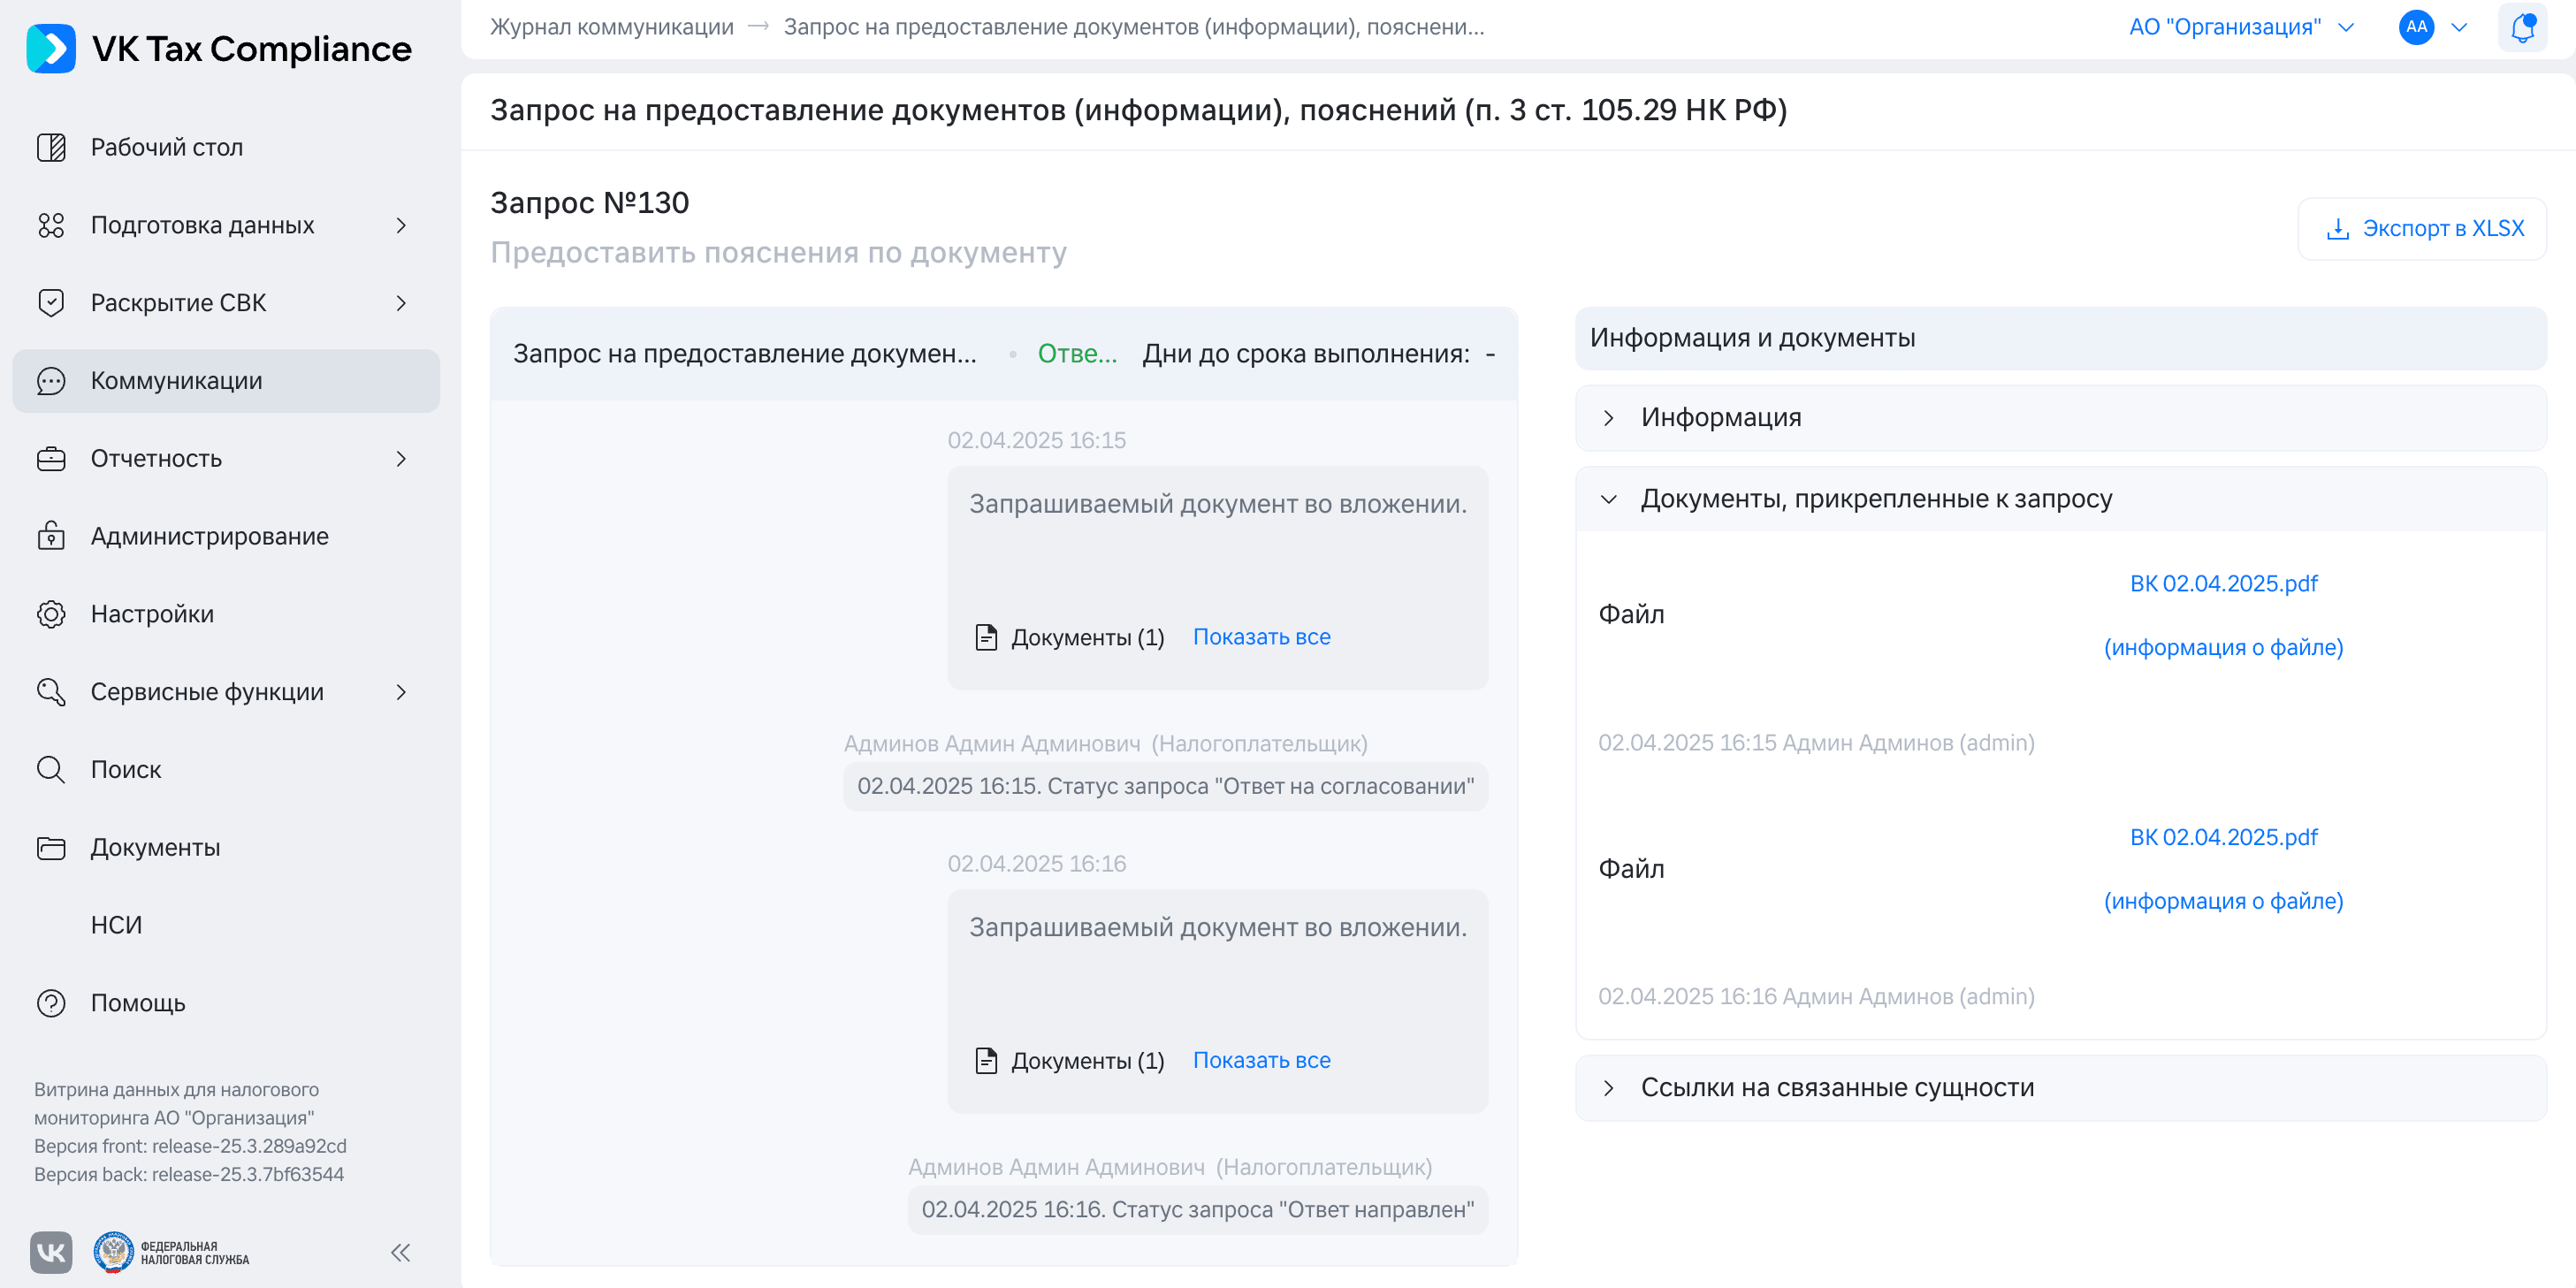
Форма запроса в VK Tax Compliance
Статусы запросов, история обмена и действия пользователей фиксируются в журналах, поэтому по каждому обращению можно восстановить цепочку работы: когда оно поступило, кто принял его в работу, какие документы были подготовлены и когда был направлен ответ.
Контроль сроков встроен в процесс: система рассчитывает даты по производственному календарю, связывает задачу с ответственным сотрудником и отображает ее текущий статус. Руководитель или координатор может видеть, какие требования только поступили, по каким готовится ответ и какие требуют внимания команды. Это особенно полезно для организаций с распределенной структурой, когда над запросами работают специалисты разных подразделений или юридических лиц.
Модуль взаимодействия дополняет витрину данных для налогового мониторинга. Витрина формирует для инспектора контролируемый контур доступа: он видит только согласованный в регламенте набор данных. Навигация выстроена в логике налогового контроля: от показателя декларации — к регистру, а затем к первичному документу. Если первичные документы хранятся в отдельной системе, витрина может предоставлять ссылки на них, не создавая лишних копий.
VK Tax Compliance можно интегрировать с учетными системами и электронным документооборотом. Для «1С:Предприятия» предусмотрен готовый коннектор; для других источников применяются адаптеры и загрузка по расписанию. Если данные поступают из нескольких систем или требуется консолидация по группе компаний, перед загрузкой в витрину их можно обработать в расчетном слое. При этом для разных обществ сохраняется единая логика раскрытия, а права доступа разграничиваются по ролям и юридическим лицам.
Чтобы отвечать на запросы ФНС России без задержек, во внутреннем регламенте стоит закрепить:
Выстроенный процесс работы с требованиями ФНС России помогает компании вовремя распределять задачи, собирать документы и при необходимости запрашивать продление срока. Витрина данных и модуль информационного взаимодействия VK Tax Compliance позволяют автоматизировать регистрацию запросов, расчет сроков, уведомления и хранение истории переписки, чтобы команда могла контролировать статус каждого обращения и сосредоточиться на подготовке содержательного ответа.

VK Tax Compliance помогает упростить контроли, обмен данными с ФНС России и другие процессы в рамках налогового мониторинга
Расскажем, как витрина данных VK Tax Compliance облегчает переход на налоговый мониторинг и снимает нагрузку с бухгалтерии


