
Статья подготовлена экспертом
Павел Сергеев, эксперт VK Tax Compliance. Руководитель группы Presale VK Tech


С 1 сентября 2026 года действуют поправки в Налоговый кодекс РФ, которые расширили перечень оснований для досрочного прекращения налогового мониторинга и изменили правила перехода на этот режим для правопреемников. Перечень оснований вырос с четырех до девяти пунктов. Разбираем, что изменилось и что проверить компаниям, которые уже участвуют в мониторинге или планируют переход.
Павел Сергеев, эксперт VK Tax Compliance. Руководитель группы Presale VK Tech
До 1 сентября 2026 года действовало четыре основания для досрочного прекращения налогового мониторинга:
С 1 сентября 2026 года перечень дополнили пятью новыми случаями, а четвертый сильно обновили. Далее — подробнее о ключевых изменениях.
По общему правилу у компании есть десять рабочих дней со дня получения запроса от налогового органа, чтобы предоставить нужные отчеты. Если уложиться в срок не получается, компания должна в течение дня, следующего за днем получения требования, уведомить налоговый орган в электронной форме, что не успевает. В уведомлении нужно указать причины и предложить новый срок. Представитель ФНС России в течение двух дней решает, продлить срок или отказать.
Если налоговый орган не одобрил перенос срока, а компания всё равно опоздала и не предоставила отчетность, это считается нарушением. Если таких эпизодов будет два или более, ФНС России посчитает это систематическим нарушением и в одностороннем порядке прекратит режим налогового мониторинга в отношении компании.
Такое же правило действует и в отношении доступа к информационным системам компании. Компания должна учитывать следующие правила:
«Если у ФНС России не получилось подключиться к информационной системе компании два и более раза за период мониторинга, режим в отношении компании могут прекратить. Поэтому стоит оперативно устранять любые сбои и вовремя передавать в налоговый орган данные для подключения»
Раньше основанием для прекращения режима налогового мониторинга было неисполнение регламента информационного взаимодействия (РИВ) — документа, в котором компания фиксирует состав данных, форматы и каналы их передачи, сроки и зоны ответственности подразделений.
Теперь ФНС России следит за тем, чтобы чам регламен соответствовал установленным требованиям, то есть проверяет еще и его содержание.
Приказ ФНС России от 11.05.2021 № ЕД-7-23/476@
«На практике РИВ нужно обновлять при любых изменениях: смене учетных систем, форматов передачи данных, состава раскрываемой информации. Если регламент не актуализировать вовремя, налоговый орган не сможет сопоставить данные с фактическим источником»
Налоговый мониторинг в отношении компании могут прекратить, если ее информационная система не соответствует требованиям, установленным ФНС России. При этом сам перечень требований к ИС пока не утвержден: проект приказа опубликован на портале regulation.gov.ru, утвердить его планируют 1 декабря 2026 года.

Подробно рассмотрели все требования к ИС, которые могут быть приняты 1 декабря 2026 года
Несоответствие системы внутреннего контроля (СВК) требованиям, утвержденным ФНС России, теперь тоже отдельное основание для прекращения мониторинга. Требования охватывают:
«Требования к информационному взаимодействию и системам внутреннего контроля де-факто существовали и раньше, но санкции за их несоблюдение не были явными и очевидными. Это создавало для бизнеса зону правовой неопределенности. Теперь такие нарушения могут привести к досрочному прекращению налогового мониторинга»

Покажем, как устроено решение для налогового мониторинга и ответим на все вопросы по соответствию требованиям
Поправки затронули правопреемников организаций с двух сторон: уточнили основание для прекращения мониторинга при реорганизации и упростили вступление в режим.
Раньше реорганизация сама по себе автоматически прерывала мониторинг. Теперь основание сузили: мониторинг прекратят, только если правопреемник сам подаст заявление о выходе из режима мониторинга. Сделать это нужно до 1 декабря года, за который проводится мониторинг.
Заявление о продолжении режима в отношении правопреемника, как правило, не требуют. Налоговый орган сам принимает решение на текущий и следующий периоды. Исключение организации из ЕГРЮЛО также является основанием для прекращения режима.
Если по истечении месяца со дня образования правопреемника выяснится, что документы, которые подала прежняя организация, для него не актуальны, налоговый мониторинг прекратят. В течение этого месяца правопреемник обязан обновить:
«На месяц после реорганизации лучше не рассчитывать: регламент и документы по СВК за такой срок с нуля не переписать. Список документов, которые придется обновить, стоит составить еще на этапе подготовки сделки»
Раньше правопреемники должны были соответствовать всем трем суммовым критериям одновременно:
Теперь правопреемник участника налогового мониторинга может вступить в режим без соблюдения этих критериев. Для холдингов это снимает риск потерять режим при реорганизации или слиянии, если новая структура не проходит по порогам. Источник: п. 7 ст. 105.27 НК РФ, ст. 105.26 НК РФ
«Отмена суммовых критериев для преемников при вступлении в режим обеспечивает прозрачные правила сохранения статуса участника мониторинга при смене юридического лица»
Мониторинг не прекращают в момент нарушения. Сначала налоговый орган в течение десяти дней уведомляет компанию, что нашел основание. После того, как придет уведомление, у компании есть десять дней, чтобы исправить нарушения или предоставить доказательства, что оснований прекращать мониторинг нет. Решение налоговый орган принимает только после этого.
Если компания соблюдает регламент и поддерживает витрину данных в рабочем состоянии, расширение перечня оснований не приведет к рискам. Но новые формулировки стоит сверить с текущими процессами:
Упростить взаимодействие с ФНС России в режиме налогового мониторинга помогает витрина данных VK Tax Compliance. Инспектор получает доступ к отчетности, регистрам и документам, не заходя в учетную систему компании.
Загрузку данных настраивают строго под состав данных, зафиксированный в регламенте, а при его актуализации шаблоны раскрытия обновляются синхронно. Инспектор работает через отдельную роль с фиксированными правами и видит только раскрытый периметр. Все действия — его и сотрудников компании — фиксируются в журнале.
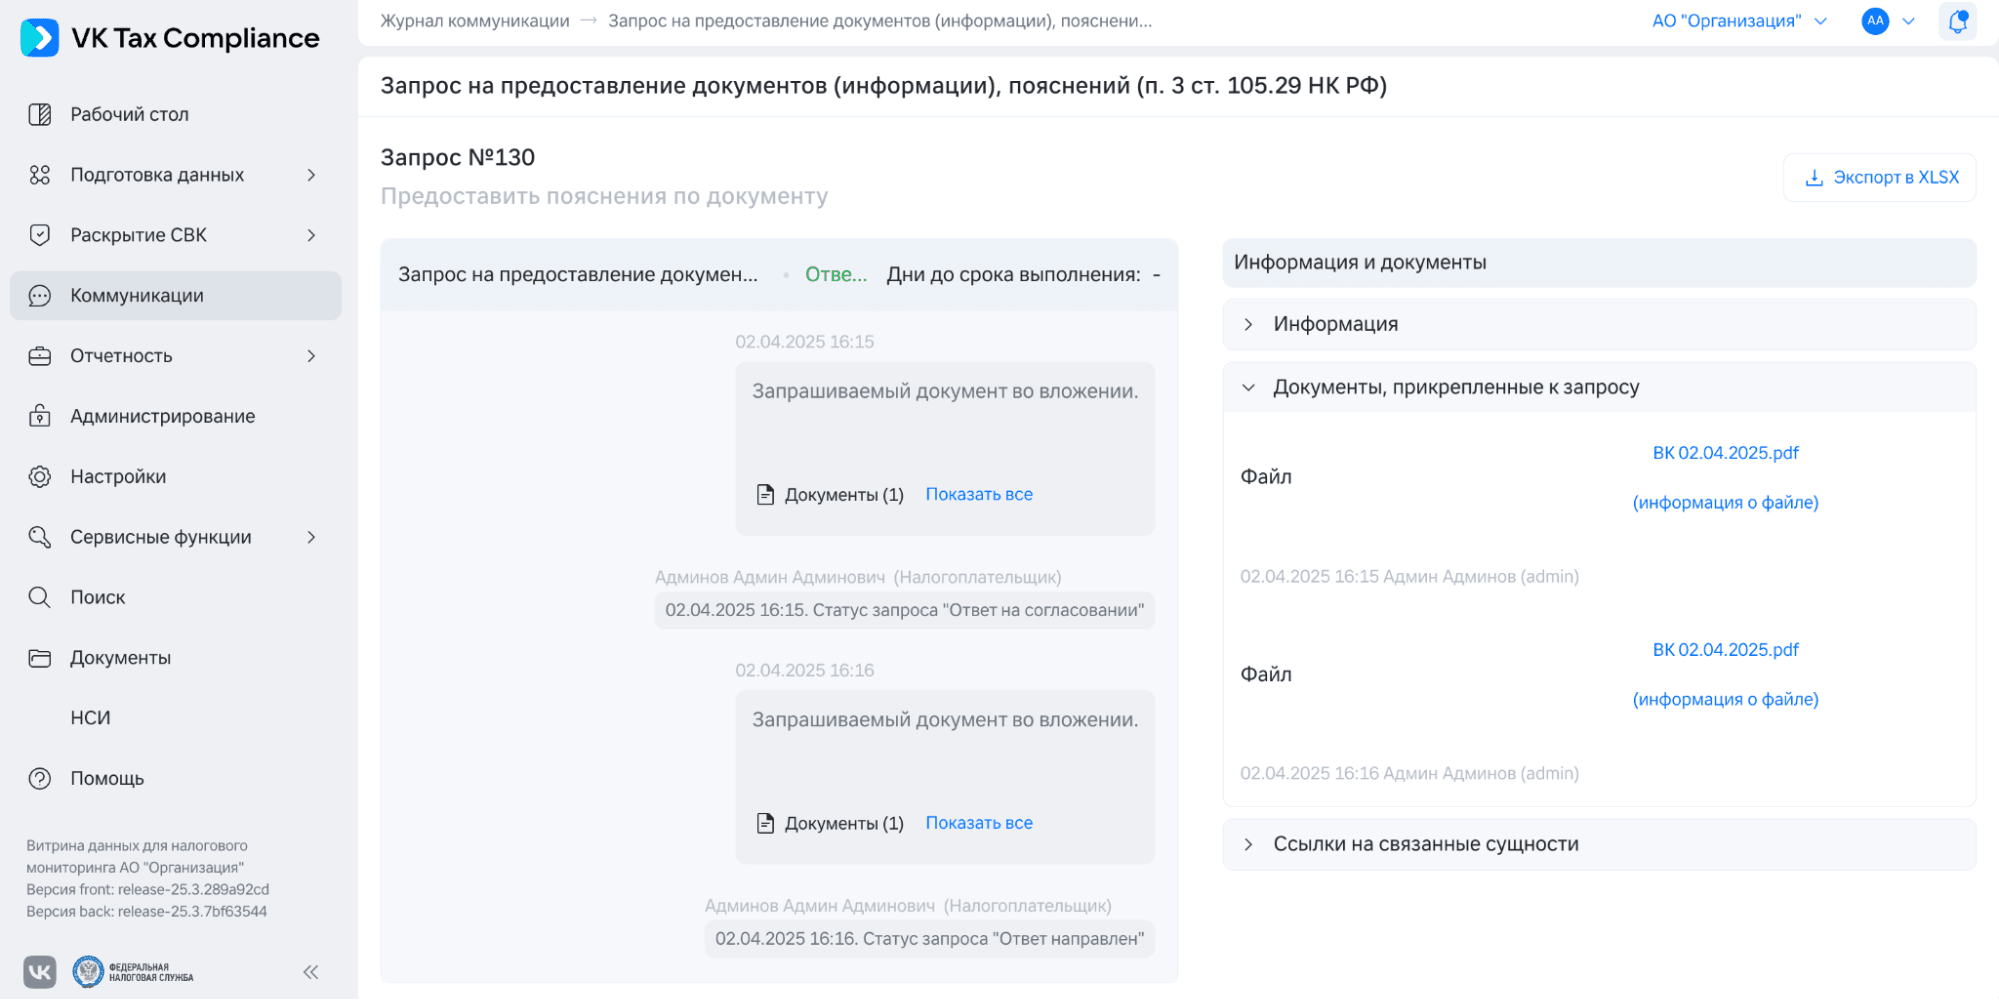
Интерфейс запроса предоставления данных со стороны инспектора
В платформе есть функции, которые важны при проверке соответствия требованиям: сквозная расшифровка показателей от строки декларации до первичного документа, версии раскрытия при уточнении отчетности, работа с требованиями налогового органа и мотивированными мнениями внутри системы, журнал действий пользователей с датами и сроками.
Отдельный модуль ведет матрицу рисков и контрольных процедур и формирует регламентные отчеты по утвержденным формам, с журналом результатов проверок.
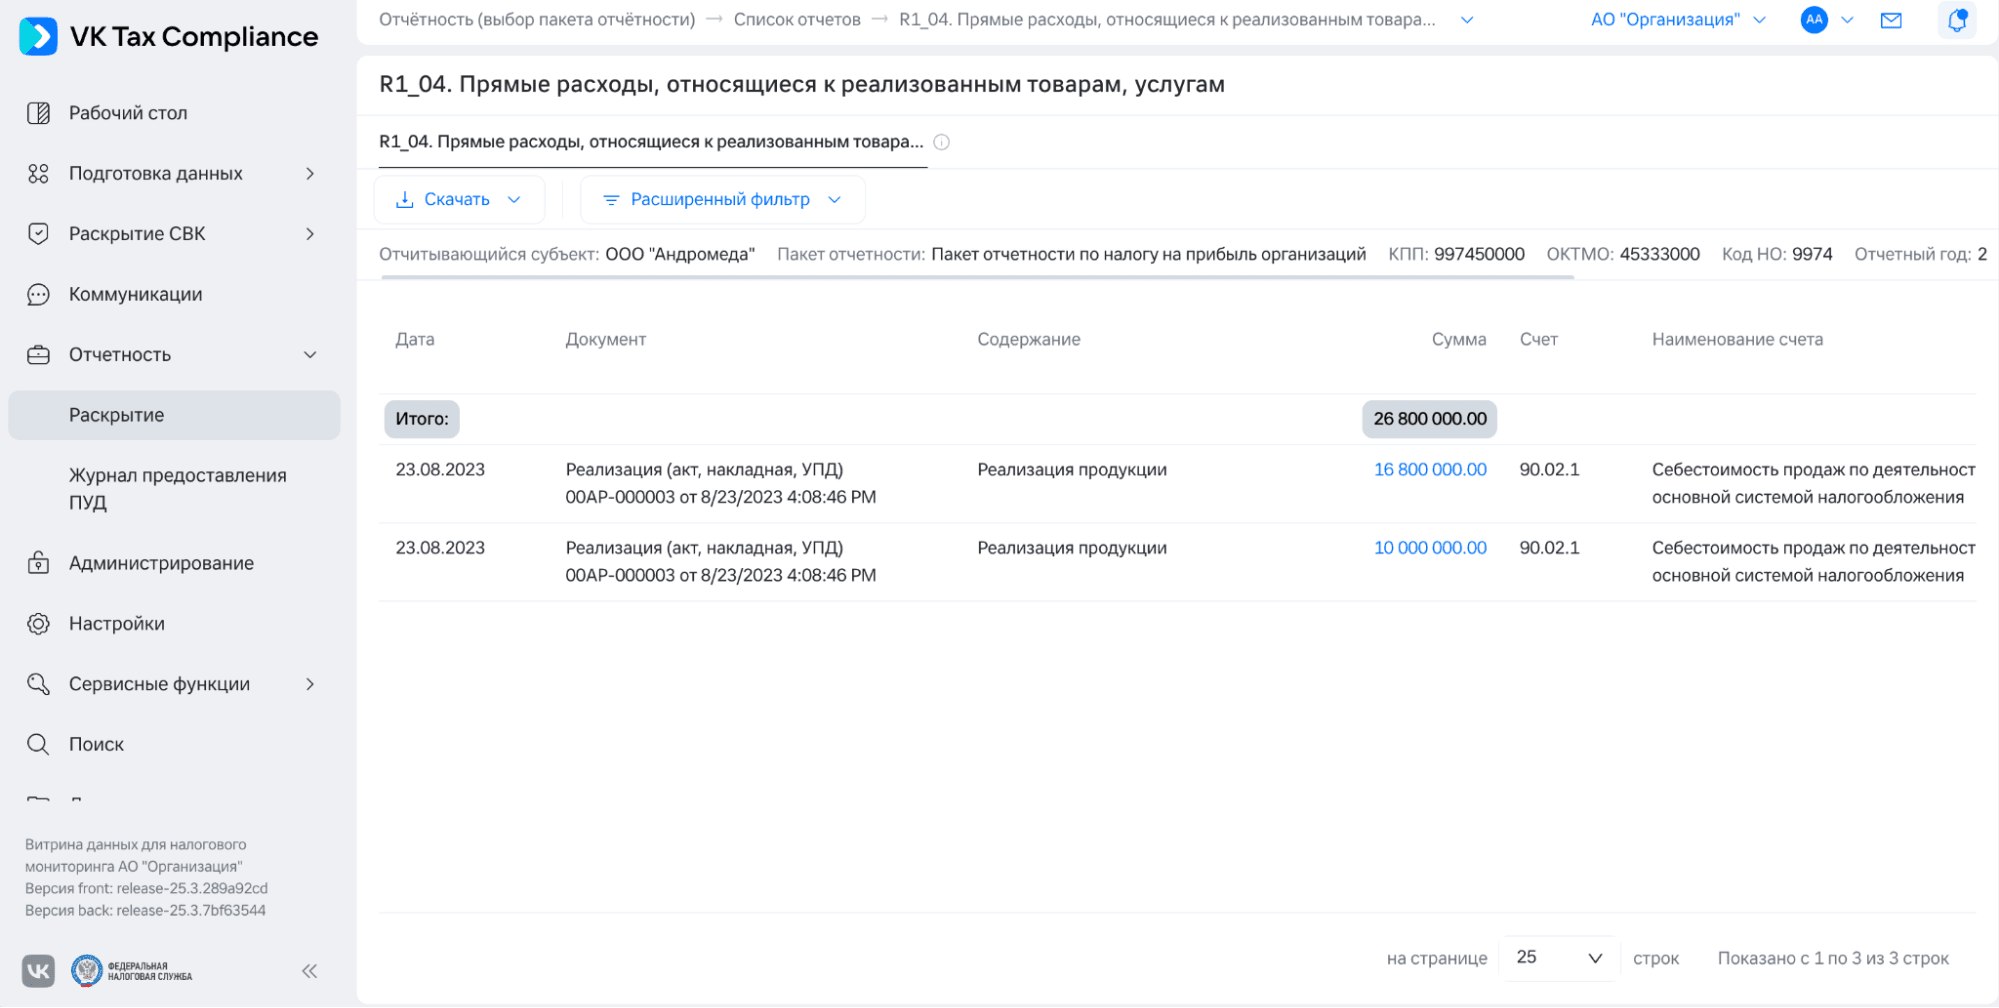
Интерфейс работы с отчетом по предоставлению данных
С 1 сентября 2026 года. Изменения внесены в статью 105.28 НК РФ Федеральным законом от 28.11.2025 № 425-ФЗ.
Девять. Три сохранились почти без изменений, добавилось пять новых: неактуальность документов у правопреемника, несоответствие регламента, систематические нарушения доступа к информационным системам, несоответствие информационных систем и системы внутреннего контроля установленным требованиям.
Нет. Основание в Налоговом кодексе уже действует, но сам перечень требований к информационным системам ФНС России еще не утвердила. Проект приказа опубликован, утвердить его планируют 1 декабря 2026 года.
Если реорганизованная компания была участником налогового мониторинга, ее правопреемнику больше не нужно соответствовать суммовым критериям по налогам, доходам и активам.
Требования к регламенту информационного взаимодействия и системе внутреннего контроля уже действуют, поэтому их стоит сверить с новыми формулировками сейчас. Также стоит проверить, как организован доступ инспекторов к системам. К требованиям к информационным системам можно готовиться по проекту приказа, пока он не утвержден.
Расскажем, как витрина данных VK Tax Compliance облегчает переход на налоговый мониторинг и снимает нагрузку с бухгалтерии


